


Iperammortamento 2026-2028: Guida Completa
Di Alessio Graldi – Isinet Consulting · Aggiornato il 09/10/2026
L’Iperammortamento 2026 è l’agevolazione fiscale della Legge di Bilancio 2026 (L. 199/2025), gestita tramite la piattaforma del GSE, che maggiora fino al 180% il costo deducibile dei beni strumentali nuovi 4.0 e degli impianti per l’autoconsumo da fonti rinnovabili. Spetta ai titolari di reddito d’impresa per investimenti effettuati dal 1° gennaio 2026 al 30 settembre 2028.
IN SINTESI
- Chi: tutti i soggetti titolari di reddito d’impresa che investono in beni strumentali nuovi 4.0 o in impianti per l’autoproduzione di energia da fonti rinnovabili.
- Quanto: maggiorazione del costo deducibile del +180% fino a 2,5 M€ +100% da 2,5 a 10 M€, +50% da 10 a 20 M€. Con IRES al 24%, beneficio fino al 43,2% del costo.
- Entro quando: investimenti effettuati dal 1° gennaio 2026;
- Come: Cinque comunicazioni telematiche sulla piattaforma GSE + perizia asseverata e certificazione revisore contabile.
- Cumulabilità: cumulabile applicando la nettizzazione;
Cos’è l’Iperammortamento 4.0 e come funziona?
L’Iperammortamento 2026 è una deduzione extracontabile: l’impresa deduce dal reddito un costo più alto di quello effettivamente pagato per il bene, e risparmia imposte sul reddito lungo tutto il periodo di ammortamento.
Per maggiorazione del costo si intende la percentuale che si aggiunge al costo di acquisizione dei beni, con esclusivo riferimento al calcolo delle quote di ammortamento e dei canoni di locazione finanziaria. In bilancio il bene resta iscritto al suo costo reale; la quota in più si deduce solo in dichiarazione dei redditi. Il beneficio riguarda IRES e IRPEF, non l’IRAP.
La misura è disciplinata dall’art. 1, commi 427-436, della Legge 30 dicembre 2025, n. 199 e dal decreto interministeriale MIMIT-MEF del 7 maggio 2026. Il Ministero la presenta come Nuovo Piano Transizione 5.0 – Iperammortamento: il nome richiama il vecchio piano, ma il meccanismo è diverso. L’Iperammortamento 2026 sostituisce i crediti d’imposta Transizione 4.0 e 5.0 per i nuovi investimenti, che restano solo per la gestione delle pratiche già prenotate. L’obiettivo è sostenere la trasformazione tecnologica e digitale delle imprese secondo il modello Industria 4.0 e l’autoproduzione di energia da fonti rinnovabili.
Rispetto al credito d’imposta cambia il ritmo del beneficio: non c’è un credito da compensare in F24, ma un risparmio d’imposta che segue gli anni di ammortamento del bene. In cambio le aliquote sono più alte e il software 4.0 torna agevolabile. Per un confronto punto per punto c’è la nostra guida su iperammortamento e credito d’imposta 4.0; se ti serve un ripasso sul meccanismo di base, leggi cos’è e come si calcola l’ammortamento.
Chi può accedere all’Iperammortamento 2026?
All’Iperammortamento 2026 possono accedere tutti i titolari di reddito d’impresa che investono in strutture produttive situate in Italia, senza limiti di dimensione, forma giuridica o settore.
La legge esclude espressamente alcune categorie e subordina il beneficio a due condizioni di regolarità che valgono per tutti.
- Esclusi: titolari di reddito di lavoro autonomo; imprese agricole, che hanno un credito d’imposta dedicato; imprese in liquidazione volontaria, fallimento, liquidazione coatta amministrativa, concordato preventivo senza continuità aziendale o altra procedura concorsuale; imprese destinatarie di sanzioni interdittive ai sensi del D.Lgs. 231/2001.
- Condizioni: rispetto delle normative sulla sicurezza nei luoghi di lavoro del proprio settore e corretto versamento dei contributi previdenziali e assistenziali dei lavoratori.
- Di fatto fuori: i contribuenti in regime forfettario, che non deducono quote di ammortamento e quindi non hanno nulla su cui applicare la maggiorazione.
ATTENZIONE – CAPIENZA FISCALE E REGOLARITÀ CONTRIBUTIVA
L’Iperammortamento 2026 vale solo se l’impresa ha reddito imponibile da abbattere negli anni di ammortamento: un’azienda in perdita o con utili bassi non sfrutta la maggiorazione nell’anno, e il beneficio si riduce o slitta. Prima di firmare l’ordine conviene una simulazione fiscale pluriennale. Va verificata anche la regolarità contributiva (DURC) e il rispetto della normativa sulla sicurezza: sono condizioni di spettanza, non formalità, e in caso di controllo possono far perdere l’intero beneficio.
Quali beni sono agevolabili con l’Iperammortamento 2026?
Sono agevolabili gli investimenti in beni strumentali nuovi, materiali e immateriali, elencati negli Allegati IV e V della Legge di Bilancio 2026 e interconnessi al sistema aziendale, più gli impianti per l’autoproduzione di energia rinnovabile destinata all’autoconsumo.
- Beni materiali 4.0 (Allegato IV): macchine utensili e impianti controllati da sistemi computerizzati, robot e cobot, magazzini automatizzati, sistemi di misura e controllo qualità, dispositivi per l’interazione uomo-macchina.
- Beni immateriali 4.0 (Allegato V): software, sistemi e piattaforme per la progettazione, la gestione e il controllo della produzione, come MES, sistemi di manutenzione predittiva e di tracciabilità.
- Impianti da fonti rinnovabili: fotovoltaico, eolico, idroelettrico, geotermico e biomassa per l’autoconsumo, compresi i sistemi di accumulo e gli impianti per il calore di processo.
Gli Allegati IV e V sostituiscono i vecchi Allegati A e B della L. 232/2016 ma non coincidono del tutto con essi: un bene agevolato con il credito 4.0 va ricontrollato sul nuovo elenco. Trovi le voci commentate nella nostra pagina sugli Allegati IV e V dell’Iperammortamento. Il trattamento delle soluzioni software in cloud è uno dei punti ancora in attesa di chiarimenti ministeriali.
Per gli impianti rinnovabili la producibilità massima attesa non può superare il 105% del fabbisogno energetico della struttura produttiva: un impianto sovradimensionato non è agevolabile per la parte eccedente. Il dettaglio è nella nostra guida all’Iperammortamento per il fotovoltaico.
DA SAPERE – BENI EXTRA UE AMMESSI, TRANNE I MODULI FOTOVOLTAICI
L’art. 7 del D.L. 27 marzo 2026, n. 38 ha eliminato, con effetto dal 1° gennaio 2026, il requisito di produzione dei beni in un Paese UE o SEE. Il vincolo resta per i moduli fotovoltaici: per accedere all’Iperammortamento 2026 i moduli devono rientrare nelle categorie b) e c) dell’elenco ENEA previsto dall’art. 12 del D.L. 181/2023. Un impianto con moduli fuori elenco non è agevolabile.
Quanto si risparmia? Aliquote e beneficio fiscale dell’Iperammortamento 2026
L’Iperammortamento 2026 maggiora il costo del 180% fino a 2,5 milioni di euro di investimento, del 100% sulla quota tra 2,5 e 10 milioni e del 50% sulla quota tra 10 e 20 milioni.
| Scaglione di investimento (annuo) | Maggiorazione | Risparmio con IRES al 24% |
|---|---|---|
| Fino a 2,5 milioni di euro | +180% | 43,2% del costo |
| Oltre 2,5 e fino a 10 milioni | +100% | 24% del costo |
| Oltre 10 e fino a 20 milioni | +50% | 12% del costo |
Il decreto attuativo chiarisce che gli scaglioni si calcolano su base annua, non sull’intero triennio. Le aliquote sono progressive per quote: un investimento di 3 milioni di euro ottiene il 180% sui primi 2,5 milioni e il 100% sui restanti 500.000 euro, per una maggiorazione complessiva di 5 milioni e un risparmio IRES di 1,2 milioni, pari al 40% dell’investimento.
Per le società di persone e le imprese individuali il risparmio dipende dall’aliquota IRPEF marginale dei soci o del titolare, quindi può essere superiore o inferiore al 43,2%. Per i beni in leasing la maggiorazione si applica ai canoni dedotti dall’utilizzatore: come cambia il calcolo lo spieghiamo nella guida all’Iperammortamento in leasing.
Come si richiede l’Iperammortamento 2026 al GSE?
L’Iperammortamento 2026 si richiede solo online, nell’Area Clienti del Gestore dei Servizi Energetici (GSE) con SPID o CIE, attraverso tre comunicazioni obbligatorie e in sequenza, seguite da due comunicazioni annuali di monitoraggio.
- Comunicazione preventiva: aperta dalle ore 12 del 12 giugno 2026, una per ciascuna struttura produttiva. Contiene i dati dell’impresa, il tipo e l’importo dei beni, le date previste di interconnessione ed entrata in funzione. Il GSE comunica l’esito entro 10 giorni.
- Comunicazione di conferma: entro 60 giorni dall’esito positivo, con data e importo dell’acconto che porta i pagamenti ad almeno il 20% del costo di ciascun bene e gli estremi delle fatture. Per i beni in leasing il 20% si considera raggiunto con la firma del contratto e l’ordine della società di leasing. È disponibile sulla piattaforma dal 21 luglio 2026.
- Comunicazione di completamento: a investimento concluso e interconnesso, e comunque entro il 15 novembre 2028 (termine prorogato di 20 giorni se il GSE chiede integrazioni). Va corredata dalle attestazioni di possesso della perizia asseverata e della certificazione contabile. Si possono inviare più comunicazioni di completamento, una per bene.
- Monitoraggio annuale: entro il 20 gennaio di ogni anno una comunicazione con investimenti effettuati, costi sostenuti e previsione di utilizzo; entro il 30 giugno successivo il piano di ammortamento con le quote maggiorate di ciascun esercizio. L’obbligo parte dalla prima comunicazione preventiva e dura fino all’ultimo anno di deduzione.
Il beneficio decorre dal periodo d’imposta in cui l’impresa trasmette al GSE la comunicazione di completamento, a condizione che il bene sia entrato in funzione e interconnesso nello stesso periodo. Le conferme e i completamenti non possono riguardare beni diversi o importi superiori a quelli indicati nella comunicazione preventiva. Per i dettagli sui modelli e le schermate c’è la nostra guida alle comunicazioni GSE per l’Iperammortamento.
ATTENZIONE – TERMINI PERENTORI E SLITTAMENTO DEL BENEFICIO
Il mancato rispetto dei termini e delle modalità delle comunicazioni fa perdere il diritto all’Iperammortamento 2026. Il punto più delicato è la conferma: chi firma l’ordine senza aver pianificato l’acconto del 20% entro 60 giorni dall’esito del GSE perde la prenotazione. C’è poi l’effetto calendario: se un bene interconnesso a dicembre viene “completato” sul portale a gennaio, la prima deduzione slitta di un intero periodo d’imposta.
Obblighi Documentali
Per l’Iperammortamento 2026 servono sempre due documenti tecnici, oltre a quelli contabili ordinari. La perizia tecnica asseverata è obbligatoria per qualsiasi importo: non esiste più la soglia dei 300.000 euro sotto la quale bastava un’autocertificazione.
- Perizia tecnica asseverata: redatta da un ingegnere o perito industriale iscritto all’albo, attesta che il bene rientra negli Allegati IV o V e che è interconnesso.
Documento redatto da un ingegnere o perito industriale iscritto all’albo, che certifica le caratteristiche tecniche del bene 4.0 e la sua interconnessione al sistema aziendale. Obbligatoria per qualsiasi bene degli Allegati IV e V dell’Iperammortamento 2026, senza soglie minime di importo.
- Certificazione contabile: rilasciata da un revisore legale, attesta l’effettivo sostenimento delle spese e la corrispondenza con la contabilità.
Documento rilasciato da un revisore legale iscritto al Registro MEF che attesta l’effettivo sostenimento delle spese per i beni agevolati e la loro corretta registrazione nella contabilità dell’impresa
Come si accede all’Iperammortamento: procedura passo per passo
L’accesso è regolato dal Decreto Attuativo firmato il 4 maggio 2026 dal Ministro Urso e passa da tre comunicazioni telematiche obbligatorie sulla piattaforma GSE, più la documentazione tecnica di interconnessione.
- Comunicazione preventiva sulla piattaforma GSE: l’impresa indica i dati dei beni e l’importo previsto dell’investimento. Va inviata prima di contare sul beneficio — l’ordine di invio rileva ai fini del monitoraggio delle risorse.
- Comunicazione di conferma entro 60 giorni dall’esito positivo del GSE, attestando il pagamento di un acconto di almeno il 20% del costo del bene.
- Realizzazione dell’investimento e interconnessione: il bene deve essere interconnesso ai sistemi aziendali secondo i requisiti 4.0, con perizia asseverata da tecnico abilitato (o attestato per beni sotto soglia).
- Comunicazione di completamento entro il 15 novembre 2028, attestando l’avvenuta interconnessione dei beni.
- Comunicazioni periodiche annuali: entro il 20 gennaio (investimenti effettuati) e il 30 giugno (piano di ammortamento) per il monitoraggio degli oneri.
- Fruizione del beneficio in dichiarazione: la maggiorazione si deduce extracontabilmente lungo il periodo di ammortamento, a partire dall’esercizio di entrata in funzione e interconnessione.
ATTENZIONE
Il termine di 60 giorni per la comunicazione di conferma con acconto al 20% è perentorio: chi ordina il bene senza aver pianificato la liquidità per l’acconto rischia di perdere la prenotazione. La tempistica dei pagamenti va allineata alla procedura GSE prima di firmare l’ordine con il fornitore.
L’Iperammortamento 2026 è cumulabile con altre agevolazioni?
Sì: l’Iperammortamento 2026 è cumulabile con altre agevolazioni nazionali ed europee sugli stessi costi, purché il sostegno complessivo non superi il costo sostenuto e la maggiorazione sia calcolata al netto dei contributi ricevuti.
La regola è nel comma 431 della L. 199/2025. Per nettizzazione si intende la riduzione della base di calcolo: dal costo del bene si sottraggono le sovvenzioni e i contributi ricevuti a qualunque titolo per le stesse spese, e la maggiorazione si applica sul valore che resta. Restano vietati il doppio finanziamento della stessa quota di costo e la sovracompensazione.
- Nuova Sabatini: cumulabile; il contributo in conto impianti del MIMIT riduce la base su cui si calcola la maggiorazione. Vedi la nostra pagina sulla Nuova Legge Sabatini.
- Credito d’imposta ZES Unica: cumulabile per gli investimenti nel Mezzogiorno. La criticità è temporale: l’importo ZES da nettizzare si conosce solo dopo il provvedimento di riparto dell’Agenzia delle Entrate, atteso per gli investimenti 2026 entro il 27 gennaio 2027.
- Bandi regionali a fondo perduto: cumulabili nei limiti del costo sostenuto, sempre con nettizzazione. Per fondo perduto si intende un contributo che l’impresa non deve restituire.
- Credito d’imposta 4.0 (regime transitorio): alternativo. Non accedono all’Iperammortamento i beni prenotati entro il 31 dicembre 2025 con ordine accettato e acconto del 20% (art. 1, comma 446, L. 207/2024).
La gestione del cumulo quando il secondo contributo viene definito dopo la chiusura dell’esercizio dovrebbe essere chiarita dalla circolare MIMIT attesa: fino ad allora conviene pianificare con prudenza la data della comunicazione di completamento.
Cosa succede se vendo o sposto all’estero il bene agevolato?
Se il bene viene venduto o trasferito in una struttura all’estero durante il periodo di fruizione, l’Iperammortamento 2026 non chiede di restituire le quote già dedotte, ma fa perdere quelle residue, salvo sostituzione del bene.
È una differenza importante rispetto al credito d’imposta 4.0, che prevedeva il recapture. Il comma 432 della L. 199/2025 consente di conservare le quote residue se, nello stesso periodo d’imposta della vendita, l’impresa acquista un bene materiale strumentale nuovo con caratteristiche tecnologiche analoghe o superiori, interconnesso e documentato. Se il nuovo bene costa meno, la deduzione prosegue fino a concorrenza del suo costo. Dopo la fine del periodo di fruizione la vendita non ha più effetti sul beneficio.
Esempio numerico: quanto vale l’Iperammortamento su un investimento da 400.000 euro?
Su un centro di lavoro 4.0 da 400.000 euro l’Iperammortamento 2026 genera una deduzione aggiuntiva di 720.000 euro e un risparmio IRES complessivo di 172.800 euro, pari al 43,2% del costo.
Una PMI meccanica veneta, una SRL con imponibile stabile, acquista nel 2026 un centro di lavoro interconnesso al gestionale di produzione. Il bene si ammortizza con coefficiente del 10%, quindi la maggiorazione si deduce in circa dieci anni.
| Voce | Senza contributi | Con contributo regionale di 80.000 € |
|---|---|---|
| Costo del bene | 400.000 € | 400.000 € |
| Base di calcolo (dopo nettizzazione) | 400.000 € | 320.000 € |
| Maggiorazione del 180% | 720.000 € | 576.000 € |
| Costo fiscalmente deducibile totale | 1.120.000 € | 976.000 € |
| Risparmio IRES sulla maggiorazione (24%) | 172.800 € | 138.240 € |
| Risparmio annuo a regime (quota 10%) | 17.280 € | 13.824 € |
Il contributo regionale riduce il risparmio da Iperammortamento di 34.560 euro, ma l’impresa incassa 80.000 euro a fondo perduto: il cumulo resta nettamente conveniente. Nel primo esercizio il coefficiente fiscale di ammortamento è ridotto alla metà, quindi la prima quota maggiorata è più bassa e il beneficio si allunga di un anno. Le cifre presuppongono un imponibile sufficiente ad assorbibile.
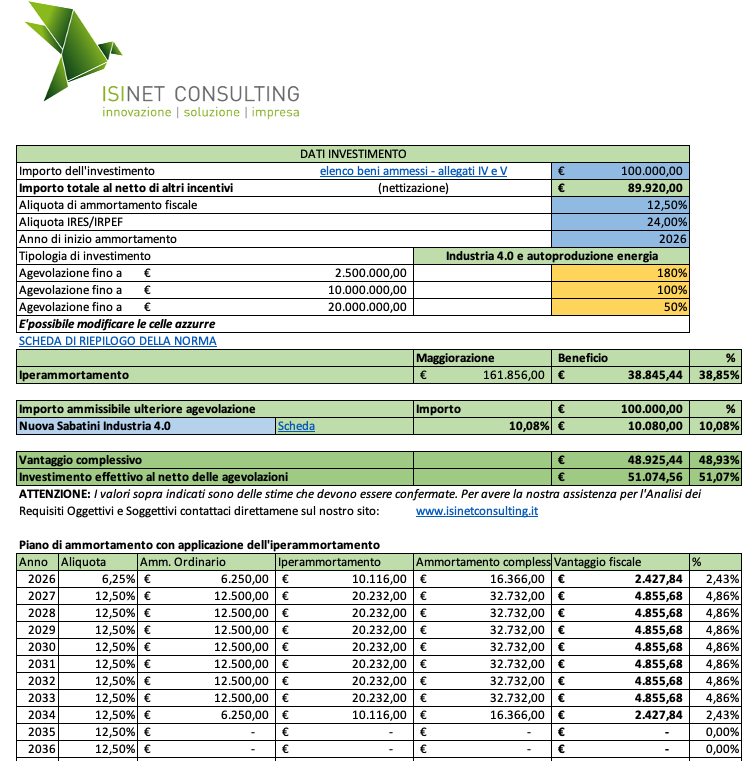
Vuoi Calcolare il Beneficio Fiscale dell’Iperammortamento? Scarica il nostro Foglio Excel Gratuito!
Abbiamo predisposto un Foglio Excel gratuito per calcolare in autonomia quale sarebbe il beneficio fiscale ottenibile applicando le nuove aliquote dell’iperammortamento 2026.
Quali sono gli errori più comuni da evitare?
- Saltare la comunicazione preventiva: senza l’invio preventivo al GSE il beneficio non spetta, anche se il bene è perfettamente 4.0. La comunicazione va fatta prima, non a investimento concluso.
- Sottovalutare la capienza fiscale: il beneficio è una deduzione — un’impresa con imponibile insufficiente negli anni di ammortamento non lo sfrutta pienamente. Serve una simulazione fiscale pluriennale prima di decidere.
- Dimenticare la nettizzazione nel cumulo: calcolare la maggiorazione sul costo pieno quando si è ricevuto anche un contributo (Sabatini, bando regionale) genera un beneficio non spettante, contestabile in sede di controllo.
- Ignorare il vincolo ENEA sul fotovoltaico: moduli e celle devono appartenere alle categorie b) e c) dell’elenco ENEA — un impianto con moduli fuori elenco perde l’aliquota green.
- Rimandare l’interconnessione: il beneficio decorre dall’interconnessione, non dalla consegna del bene. Ritardare la perizia significa rinviare il risparmio fiscale.
Stai pianificando un investimento 4.0 o un impianto fotovoltaico nel 2026?
Isinet Consulting verifica l’ammissibilità dei beni, simula il beneficio fiscale, gestisce le comunicazioni GSE e coordina perizia e certificazione. Prima valutazione gratuita.
Domande frequenti sull’Iperammortamento 2026-2028
Entro quando devo effettuare l’investimento per l’Iperammortamento 2026?
La misura copre gli investimenti effettuati dal 1° gennaio 2026 al 30 settembre 2028: la comunicazione di completamento al GSE va trasmessa entro il 15 novembre 2028.
Il software 4.0 rientra nell’Iperammortamento 2026?
Sì. I beni immateriali dell’Allegato V (software, sistemi e piattaforme per la gestione della produzione) rientrano nell’agevolazione — una novità rilevante, dato che il software 4.0 era stato escluso dagli incentivi nel 2025.
Posso acquistare beni prodotti fuori dall’Unione Europea?
Sì. Il DL 38/2026 (art. 7) ha eliminato il vincolo di provenienza europea dei beni. Resta però il vincolo per i moduli e le celle fotovoltaiche, che devono essere iscritti nelle categorie b) e c) dell’elenco ENEA.
Che differenza c’è tra Iperammortamento e credito d’imposta 4.0?
Il credito d’imposta era un credito compensabile in F24; l’Iperammortamento è una deduzione extracontabile che riduce l’IRES lungo gli anni di ammortamento. Le aliquote dell’Iperammortamento sono più alte, ma il beneficio si fruisce più lentamente e richiede capienza fiscale. Sugli stessi beni le due misure non sono cumulabili.
L’Iperammortamento copre anche gli impianti fotovoltaici?
Sì, gli impianti per l’autoproduzione di energia da fonti rinnovabili destinata all’autoconsumo (fotovoltaico e stoccaggio) sono agevolabili a condizione che moduli e celle rientrino nelle categorie b) e c) dell’elenco ENEA.
Cosa succede se non invio la comunicazione di completamento entro il 15 novembre 2028?
La comunicazione di completamento con attestazione dell’interconnessione è un adempimento obbligatorio della procedura GSE: la sua omissione compromette la spettanza del beneficio. È la scadenza da presidiare con maggiore attenzione nella pianificazione pluriennale.
Isinet Consulting può gestire l’intera pratica di Iperammortamento?
Sì. Isinet Consulting segue l’intero processo: verifica di ammissibilità dei beni (Allegati IV e V), simulazione del beneficio fiscale, comunicazioni sulla piattaforma GSE, coordinamento di perizia asseverata e certificazione, verifica delle regole di cumulo con altre agevolazioni. La prima valutazione è gratuita.
ISINET Consulting
Siamo una Società attiva da oltre 15 anni nella consulenza aziendale. Ci occupiamo di Bandi, Incentivi ed Agevolazioni per le imprese. Aiutiamo le aziende a crescere ed innovarsi.
Scopri di più su di noi ed il nostro codice etico.
Potrebbe interessarti anche:
Normativa e fonti ufficiali
- Legge 199/2025 — Legge di Bilancio 2026, art. 1 commi 427-436
- Decreto-Legge 27 marzo 2026, n. 38 — art. 7 (beni extra UE)
- Decreto Attuativo MIMIT 4 maggio 2026 — modalità di richiesta del beneficio
- GSE — piattaforma per le comunicazioni Iperammortamento
- ENEA — registro moduli e celle fotovoltaiche (categorie a, b, c)
Richiedi una consulenza gratuita
Compila il modulo: ti risponderemo entro 24 ore per verificare l’ammissibilità del tuo investimento all’Iperammortamento 2026 e simulare il beneficio fiscale effettivo.