


Come calcolare la dimensione di impresa: soglie PMI e ULA
19 Maggio 2025
Fatturato annuo e totale di bilancio. Il criterio degli occupati è sempre obbligatorio, dei due parametri finanziari ne basta uno. Ai dati propri vanno aggiunti quelli delle imprese associate (in proporzione) e collegate (al 100%), come previsto dall’Allegato I del Regolamento (UE) 651/2014 e dal DM 18 aprile 2005.
IN SINTESI
- Microimpresa: meno di 10 ULA e fatturato annuo oppure totale di bilancio non superiore a 2 milioni di euro.
- Piccola impresa: meno di 50 ULA e fatturato annuo oppure totale di bilancio non superiore a 10 milioni di euro.
- Media impresa: meno di 250 ULA e fatturato annuo non superiore a 50 milioni di euro oppure totale di bilancio non superiore a 43 milioni di euro.
- Grande impresa: chi supera i limiti precedenti, o chi è partecipato per il 25% o più da uno o più enti pubblici.
- Quali dati: quelli dell’ultimo esercizio contabile chiuso e approvato prima della sottoscrizione della domanda, sommati a quelli di associate e collegate.
Indice degli argomenti
- Quali sono le soglie dimensionali delle PMI
- Come si calcolano le ULA
- Impresa autonoma, associata o collegata
- Quali dati e quale periodo di riferimento
- Quando cambia davvero la dimensione
- Le small mid-cap oltre la soglia PMI
- Esempio di calcolo completo
- Errori comuni da evitare
- Domande frequenti
- Normativa e fonti ufficiali
Quali sono le soglie dimensionali delle PMI?
Le soglie sono quelle dell’Allegato I del Regolamento (UE) n. 651/2014, che riprende la Raccomandazione 2003/361/CE e che in Italia è recepita dal DM 18 aprile 2005.
Sono le stesse soglie da oltre vent’anni: la Commissione europea ha avviato una revisione della definizione di PMI, ma al momento non è stato pubblicato alcun atto che modifichi i valori. Chi compila una domanda oggi lavora su questi numeri.
| Categoria | Occupati (ULA) | Fatturato annuo | Totale di bilancio |
|---|---|---|---|
| Microimpresa | meno di 10 | fino a 2 milioni € | fino a 2 milioni € |
| Piccola impresa | meno di 50 | fino a 10 milioni € | fino a 10 milioni € |
| Media impresa | meno di 250 | fino a 50 milioni € | fino a 43 milioni € |
| Grande impresa | 250 o più | oltre 50 milioni € | oltre 43 milioni € |
La regola di lettura della tabella è quella che genera più contestazioni in sede di controllo: il criterio degli occupati è sempre obbligatorio, mentre dei due parametri finanziari ne basta uno. Un’impresa con 40 ULA, 12 milioni di fatturato e 9 milioni di attivo patrimoniale resta quindi una piccola impresa, perché rispetta il limite del totale di bilancio anche se sfora quello del fatturato. Al contrario, un’impresa con 55 ULA non è piccola nemmeno con fatturato e attivo pari a zero.
Ai fini del calcolo, per fatturato si intende la voce A.1 del conto economico (ricavi delle vendite e delle prestazioni, al netto di sconti, IVA e imposte connesse al volume d’affari) e per totale di bilancio il totale dell’attivo patrimoniale.
SCARICA IL FILE EXCEL GRATUITO PER IL CALCOLO DELLA DIMENSIONE AZIENDALE
Come si calcolano le ULA?
Le ULA sono il numero medio mensile di dipendenti occupati a tempo pieno durante l’anno di riferimento: non è il numero di teste in organico al 31 dicembre.
I dipendenti part-time e quelli stagionali valgono frazioni di ULA, in proporzione al rapporto tra le ore previste dal loro contratto e quelle del contratto collettivo di riferimento. Il calcolo si effettua su base mensile e si considera un mese l’attività lavorativa prestata per più di 15 giorni solari.
- Si contano: i dipendenti a tempo determinato e indeterminato iscritti nel libro matricola, l’imprenditore individuale e i soci che svolgono attività regolare nell’impresa e percepiscono un compenso diverso da quello di partecipazione agli organi amministrativi.
- Non si contano: gli apprendisti con contratto di apprendistato, i contratti di formazione e di inserimento, i dipendenti in cassa integrazione straordinaria.
- Non si conteggiano i periodi di congedo di maternità, paternità e parentale disciplinati dal D.Lgs. 151/2001.
Esempio pratico: due dipendenti part-time al 50% (20 ore su 40) occupati per nove mesi valgono 0,5 × 2 × 0,75 = 0,75 ULA. Un socio che percepisce un compenso per l’attività svolta vale invece una ULA piena, salvo che il contratto ne preveda una durata inferiore all’anno.
CONSULTA LA NOSTRA GUIDA PER UN CORRETTO CALCOLO DELLE ULA
Leggi la Guida dettagliata su come calcolare le ULA, o Unità Lavorative per Anno. Comprendere il calcolo delle ULA è essenziale per la gestione del personale e la pianificazione aziendale. Attraverso questa guida, esploreremo la definizione, l’importanza e l’utilizzo di queste nel mondo del lavoro.
Impresa autonoma, associata o collegata: come cambia il calcolo?
La dimensione non si legge mai sui soli dati dell’impresa che presenta la domanda: prima si qualificano i rapporti societari, poi si aggregano i dati. È qui che si concentrano quasi tutte le riclassificazioni in sede di controllo. Un’impresa che sui propri numeri è una piccola impresa può risultare media, o addirittura grande, una volta sommati i dati delle società del gruppo o di quelle riconducibili alla stessa famiglia.
Impresa autonoma
È autonoma l’impresa che non è né associata né collegata: non detiene il 25% o più del capitale o dei diritti di voto di un’altra impresa e non è partecipata per il 25% o più da un’altra impresa. Si usano esclusivamente i dati propri, senza alcuna aggregazione.
Alcune categorie di investitori possono superare il 25% senza far scattare la qualifica di associata, purché non siano a loro volta collegati all’impresa: società pubbliche di partecipazione e società di capitale di rischio, business angel che investono fino a 1.250.000 euro, università e centri di ricerca senza scopo di lucro, investitori istituzionali compresi i fondi di sviluppo regionale, enti pubblici locali con bilancio annuale inferiore a 10 milioni di euro e meno di 5.000 abitanti.
Impresa associata
È associata l’impresa che detiene, da sola o insieme a imprese collegate, il 25% o più del capitale o dei diritti di voto di un’altra impresa, senza però controllarla. Ai dati dell’impresa richiedente si sommano quelli dell’associata in proporzione alla percentuale di partecipazione: in caso di difformità tra quota di capitale e diritti di voto si applica la più elevata delle due.
Impresa collegata
Il collegamento non si misura solo sulla percentuale di capitale: è collegata l’impresa in cui un’altra dispone della maggioranza dei voti esercitabili in assemblea ordinaria, o di voti sufficienti a esercitare un’influenza dominante, o che ha il diritto di esercitare un’influenza dominante in virtù di un contratto o di una clausola statutaria, o che controlla da sola la maggioranza dei diritti di voto in base ad accordi con altri soci. In tutti questi casi i dati si sommano per intero, al 100%.
Il collegamento può passare anche attraverso una persona fisica o un gruppo di persone fisiche che agiscono di concerto — la casistica tipica delle società familiari. Perché si configuri servono due condizioni contemporanee: il controllo di entrambe le imprese da parte delle stesse persone e l’operatività su mercati identici o contigui, cioè attività nella stessa divisione ATECO (i primi due numeri del codice) oppure un fatturato reciproco pari ad almeno il 25% del totale annuo.
Come si propagano i dati lungo la catena
L’aggregazione non si ferma al primo livello. Ogni impresa collegata porta con sé al 100% le proprie collegate e in misura proporzionale le proprie associate; ogni impresa associata porta con sé le proprie collegate. Se esiste un bilancio consolidato che già riprende quei dati, si parte da lì e non si sommano due volte.
| Relazione | Soglia | Quota di dati da aggregare |
|---|---|---|
| Autonoma | meno del 25% | nessuna |
| Associata | dal 25%, senza controllo | in proporzione alla partecipazione |
| Collegata | controllo o influenza dominante | 100% |
ATTENZIONE — PARTECIPAZIONE PUBBLICA DAL 25%: SEMPRE GRANDE IMPRESA
Se il 25% o più del capitale o dei diritti di voto è detenuto, direttamente o indirettamente, da un ente pubblico o congiuntamente da più enti pubblici, l’impresa è sempre considerata di grande dimensione, a prescindere da ULA, fatturato e attivo. Rientrano fra gli enti pubblici anche regioni, comuni, camere di commercio, università pubbliche, ASL ed enti pubblici di ricerca. La detenzione indiretta si calcola moltiplicando le percentuali lungo la catena: un ente pubblico al 100% di una società che detiene il 25% della richiedente porta a una partecipazione indiretta del 25%, quindi a grande impresa. Fanno eccezione solo le categorie di investitori elencate sopra.
Quali dati e quale periodo di riferimento si devono usare?
I dati sono quelli dell’ultimo esercizio contabile chiuso e approvato prima della data di sottoscrizione della domanda di agevolazione, non quelli dell’esercizio in corso.
Il periodo di riferimento delle ULA è lo stesso di fatturato e totale di bilancio: non si possono mescolare l’organico di oggi con il bilancio dell’anno scorso. Anche la verifica dell’esistenza di imprese associate e collegate si fa con riferimento alla data di sottoscrizione della domanda, sulla base del libro soci e delle risultanze del registro delle imprese.
- Imprese esonerate dalla contabilità ordinaria o dalla redazione del bilancio: il fatturato si desume dall’ultima dichiarazione dei redditi presentata, l’attivo patrimoniale dal prospetto delle attività e delle passività redatto secondo il DPR 689/1974 e gli articoli 2423 e seguenti del codice civile.
- Imprese di nuova costituzione che alla data della domanda non hanno ancora approvato il primo bilancio (o presentato la prima dichiarazione): si considerano esclusivamente il numero degli occupati e il totale dell’attivo patrimoniale a quella data. Il fatturato non entra nel calcolo.
- Gruppi con bilancio consolidato: i dati si desumono dai conti consolidati, o dai conti consolidati in cui l’impresa è ripresa tramite consolidamento.
La dichiarazione dimensionale si rende in autocertificazione, compilando gli allegati del DM 18 aprile 2005: l’Allegato 1 per l’impresa richiedente, il 3 e il 3A per le associate, il 4, il 5 e il 5A per le collegate. Sono gli stessi prospetti che l’ente concedente richiede in caso di controllo, ed è per questo che vanno conservati con i calcoli che li sostengono, non ricostruiti a posteriori.
Quando cambia davvero la dimensione dell’impresa?
Secondo l’Allegato I del Regolamento (UE) 651/2014 l’impresa acquisisce o perde la qualifica di PMI solo se il superamento delle soglie si verifica per due esercizi consecutivi.
È una regola di stabilità: un anno eccezionale — una commessa straordinaria, un picco di fatturato, un’assunzione temporanea che porta oltre le 50 ULA — non fa perdere lo status se l’esercizio successivo rientra nei limiti. Vale anche al contrario: l’impresa che scende sotto le soglie per un solo anno non diventa PMI.
Va però verificato caso per caso quale definizione richiama il singolo bando. Il DM 18 aprile 2005 non riporta la regola dei due esercizi consecutivi, mentre l’Allegato I del Regolamento (UE) 651/2014 e la Raccomandazione 2003/361/CE sì: i bandi concessi in esenzione ai sensi del GBER rinviano all’Allegato I, e in quei casi la regola si applica. È una verifica che si fa leggendo il testo del bando, non per analogia con la misura precedente.
Cosa sono le small mid-cap e perché interessano chi supera la soglia PMI?
Le small mid-cap (piccole imprese a media capitalizzazione) sono una categoria introdotta dalla Raccomandazione (UE) 2025/1099 del 21 maggio 2025 per le imprese che hanno superato la soglia delle PMI ma non hanno ancora la struttura di una grande impresa.
Secondo la Raccomandazione, è una small mid-cap l’impresa che non rientra nella definizione di PMI, occupa meno di 750 persone e non supera i 150 milioni di euro di fatturato annuo oppure i 129 milioni di totale di bilancio, e che sia autonoma. Si applicano la stessa logica di distinzione tra imprese autonome, associate e collegate e la stessa regola dei due esercizi consecutivi previste per le PMI.
L’obiettivo dichiarato è attenuare l’effetto soglia: oggi il superamento dei 249 occupati fa perdere in un colpo solo semplificazioni e maggiorazioni di aiuto riservate alle PMI. Attenzione però al valore giuridico: si tratta di una raccomandazione rivolta agli Stati membri, alla BEI e al FEI, non di una norma che apre automaticamente alle small mid-cap i bandi riservati alle PMI. Il pacchetto legislativo europeo che estende alle small mid-cap una serie di esenzioni è in corso di definizione e discute soglie più elevate rispetto a quelle della Raccomandazione: prima di citare la categoria in una domanda di agevolazione va verificato quali parametri richiami il bando e quali atti risultino pubblicati a quella data.
Esempio di calcolo: quando una piccola impresa diventa media
Il caso tipico è quello dell’impresa che sui propri numeri sta comodamente dentro la soglia di piccola impresa, ma appartiene a un gruppo.
Alfa Srl presenta domanda con 34 ULA, 8,2 milioni di fatturato e 6,9 milioni di attivo patrimoniale. Sui soli dati propri è una piccola impresa: meno di 50 ULA e fatturato sotto i 10 milioni. Alfa detiene però il 60% dei diritti di voto di Beta Srl (impresa collegata, si aggrega al 100%) e il 30% del capitale di Gamma Srl (impresa associata, si aggrega in proporzione).
| Impresa | Quota aggregata | ULA | Fatturato | Totale di bilancio |
|---|---|---|---|---|
| Alfa Srl (richiedente) | 100% | 34,00 | 8.200.000 € | 6.900.000 € |
| Beta Srl (collegata) | 100% | 11,00 | 2.400.000 € | 1.900.000 € |
| Gamma Srl (associata) | 30% | 6,00 | 2.700.000 € | 2.250.000 € |
| Totale ai fini dimensionali | — | 51,00 | 13.300.000 € | 11.050.000 € |
Il totale supera entrambi i limiti della piccola impresa: 51 ULA (il tetto è 50) e nessuno dei due parametri finanziari sotto i 10 milioni. Alfa Srl è quindi una media impresa, perché resta sotto le 250 ULA, i 50 milioni di fatturato e i 43 milioni di attivo.
La differenza non è formale. Sulla linea Capitalizzazione della Nuova Legge Sabatini il contributo vale il 14,26% dell’investimento per le micro e piccole imprese e il 10,09% per le medie: su un investimento da 500.000 euro sono 71.300 euro contro 50.450, cioè 20.850 euro di differenza determinati unicamente dalla classe dimensionale. Lo stesso meccanismo agisce sulle intensità massime di aiuto dei bandi regionali concessi in esenzione GBER, che quasi sempre riconoscono alle piccole imprese punti percentuali in più rispetto alle medie.
Se la dimensione dichiarata risulta errata in sede di controllo, l’agevolazione viene rideterminata o revocata, con restituzione delle somme e interessi. Il calcolo dimensionale va quindi fatto prima di scegliere il bando, non dopo aver ricevuto il contributo.
Errori comuni da evitare
- Contare le teste invece delle ULA: il dato non è l’organico al 31 dicembre ma la media annua ponderata. Un’impresa con 55 persone in libro matricola, molte part-time o assunte a metà anno, può tranquillamente stare sotto le 50 ULA — e viceversa.
- Trattare fatturato e bilancio come due condizioni da rispettare entrambe: ne basta una. Chi lo ignora si autoesclude da bandi a cui avrebbe diritto.
- Usare 50 milioni anche come limite del totale di bilancio della media impresa: il limite corretto è 43 milioni. È l’errore che porta a dichiararsi media impresa quando si è già grandi.
- Dimenticare l’aggregazione di associate e collegate: è di gran lunga la causa più frequente di riclassificazione in sede di controllo, e quella che produce le revoche più pesanti.
- Fermarsi al primo livello della catena societaria: le collegate portano con sé le proprie collegate al 100% e le proprie associate in proporzione. Una holding intermedia non interrompe la propagazione.
- Ignorare il collegamento tramite persone fisiche: due società senza alcun legame partecipativo diretto sono collegate se le stesse persone le controllano entrambe e operano nella stessa divisione ATECO o si fatturano almeno il 25%. Nelle realtà familiari è la norma, non l’eccezione.
- Trascurare la partecipazione pubblica: dal 25%, diretto o indiretto, l’impresa è sempre grande. Vale anche per le partecipazioni di camere di commercio ed enti locali sopra le soglie previste.
- Usare i dati dell’esercizio in corso: il riferimento è l’ultimo esercizio chiuso e approvato prima della sottoscrizione della domanda. Un bilancio chiuso ma non ancora approvato non è il riferimento corretto.
- Conteggiare apprendisti e congedi parentali nelle ULA: sono espressamente esclusi, e includerli può far superare artificiosamente una soglia.
- Applicare la regola dei due esercizi consecutivi senza verificarla nel bando: non tutte le misure richiamano l’Allegato I del Regolamento (UE) 651/2014. Va letto il testo del singolo bando.
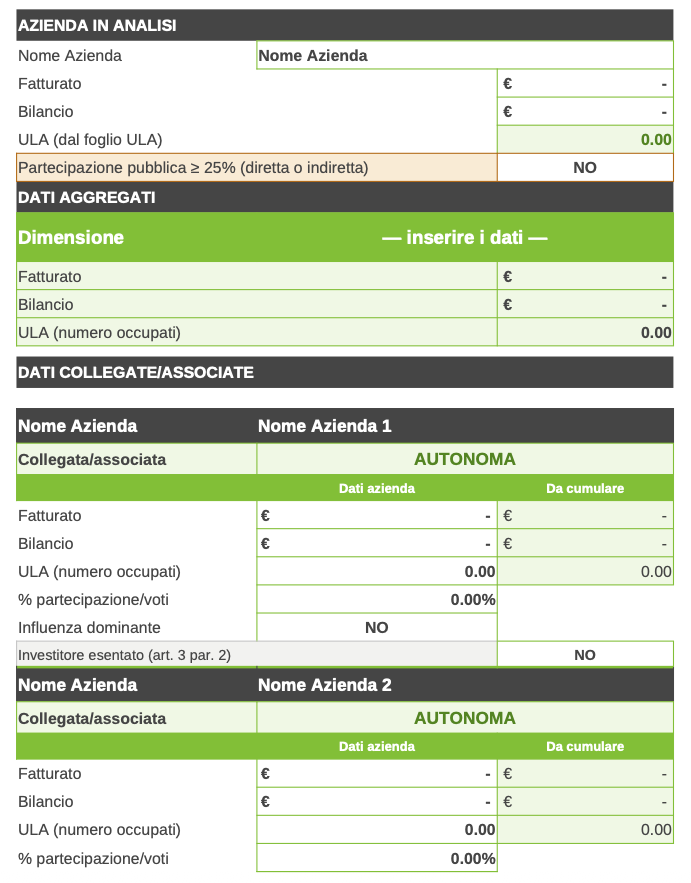
SCARICA GRATUITAMENTE IL NOSTRO EXCEL PER IL CALCOLO DELLA DIMENSIONE D’IMPRESA
Grazie al nostro Foglio di Calcolo puoi ricostruire la catena partecipativa, calcolare le ULA e i parametri finanziari aggregati e predisporre gli allegati dimensionali del DM 18 aprile 2005 da presentare con la domanda. È la verifica che conviene fare prima di scegliere il bando.
Domande frequenti sul calcolo della dimensione di impresa
Quanti dipendenti deve avere un’impresa per essere considerata PMI?
Meno di 250 ULA. All’interno della categoria PMI, la piccola impresa ha meno di 50 ULA e la microimpresa meno di 10. Il conteggio è in unità lavorative annue, non in numero di persone in organico, e ai propri dipendenti vanno sommati quelli delle imprese associate (in proporzione) e collegate (al 100%).
Il fatturato e il totale di bilancio devono essere rispettati entrambi?
No, ne basta uno. Il criterio degli occupati è invece sempre obbligatorio e si cumula con uno dei due parametri finanziari. Per la media impresa i limiti sono 50 milioni di euro di fatturato oppure 43 milioni di totale di bilancio; per la piccola 10 milioni per entrambi; per la microimpresa 2 milioni.
Come si calcolano le ULA di un dipendente part-time?
In proporzione al rapporto tra le ore previste dal contratto part-time e quelle del contratto collettivo di riferimento, moltiplicato per la frazione d’anno lavorata. Un part-time a 18 ore su 36 vale 0,5 ULA per il periodo di lavoro; se lavora nove mesi, 0,5 × 0,75 = 0,375 ULA. Si considera un mese l’attività prestata per più di 15 giorni solari.
Gli apprendisti contano nel calcolo delle ULA?
No. Sono esclusi gli apprendisti con contratto di apprendistato e le persone con contratto di formazione o di inserimento, così come i dipendenti in cassa integrazione straordinaria. Non si conteggiano inoltre i periodi di congedo di maternità, paternità e parentale. Si contano invece l’imprenditore individuale e i soci che svolgono attività regolare e percepiscono un compenso diverso da quello di amministratore.
Se supero le soglie per un solo anno perdo lo status di PMI?
Secondo l’Allegato I del Regolamento (UE) 651/2014 no: la qualifica si perde o si acquisisce solo se il superamento si verifica per due esercizi consecutivi. Il DM 18 aprile 2005 non riporta questa regola, quindi va verificato quale definizione richiama il bando a cui si partecipa.
Una società partecipata al 30% da un’altra impresa è ancora una piccola impresa?
Dipende dai dati aggregati. Con una partecipazione dal 25% in su le due imprese sono associate e il 30% di ULA, fatturato e attivo dell’associata va sommato ai dati della richiedente. Se la somma supera 50 ULA oppure entrambi i limiti finanziari di 10 milioni, l’impresa è media e non più piccola.
Un’impresa partecipata da un comune o da una camera di commercio può essere PMI?
Se uno o più enti pubblici detengono complessivamente il 25% o più del capitale o dei diritti di voto, direttamente o indirettamente, l’impresa è sempre considerata grande. Fanno eccezione le categorie di investitori previste dal DM, tra cui gli enti pubblici locali con bilancio annuale inferiore a 10 milioni di euro e meno di 5.000 abitanti.
Quali dati si usano se l’impresa è stata costituita da poco?
Se alla data della domanda non è stato approvato il primo bilancio — o, per le imprese esonerate dalla contabilità ordinaria, non è stata presentata la prima dichiarazione dei redditi — si considerano esclusivamente il numero degli occupati e il totale dell’attivo patrimoniale a quella data. Il fatturato non entra nel calcolo.
Chi certifica la dimensione dell’impresa?
La dimensione si dichiara in autocertificazione compilando gli allegati del DM 18 aprile 2005 (Allegato 1 per la richiedente, 3 e 3A per le associate, 4, 5 e 5A per le collegate). Presso il MIMIT opera una Commissione per la determinazione della dimensione aziendale, che ha pubblicato pareri sui casi dubbi. In caso di controllo, l’ente concedente richiede i prospetti e i dati di bilancio che li sostengono.
ISINET Consulting
Siamo una società di consulenza attiva da oltre 15 anni nella Finanza Agevolata per le Imprese. Ci occupiamo di Bandi, Incentivi ed Agevolazioni per tutte le tipologie di investimenti. Aiutiamo le aziende a crescere ed innovarsi.
Scopri di più su di noi ed il nostro codice etico.
Normativa e fonti ufficiali
- Raccomandazione 2003/361/CE del 6 maggio 2003 — definizione di microimprese, piccole e medie imprese
- Regolamento (UE) n. 651/2014 (GBER) — Allegato I, definizione di PMI ai fini degli aiuti di Stato
- DM 18 aprile 2005 — adeguamento dei criteri di individuazione di piccole e medie imprese (con allegati e note di calcolo)
- Raccomandazione (UE) 2025/1099 del 21 maggio 2025 — definizione di piccola impresa a media capitalizzazione (small mid-cap)
- Guida dell’utente alla definizione di PMI — Commissione europea
Dicono di noi
Cerchi maggiori informazioni?
Se desideri conoscere a pieno il bando, siamo a disposizione per una consulenza personalizzata e volta alla ricerca delle migliori soluzioni per te!