


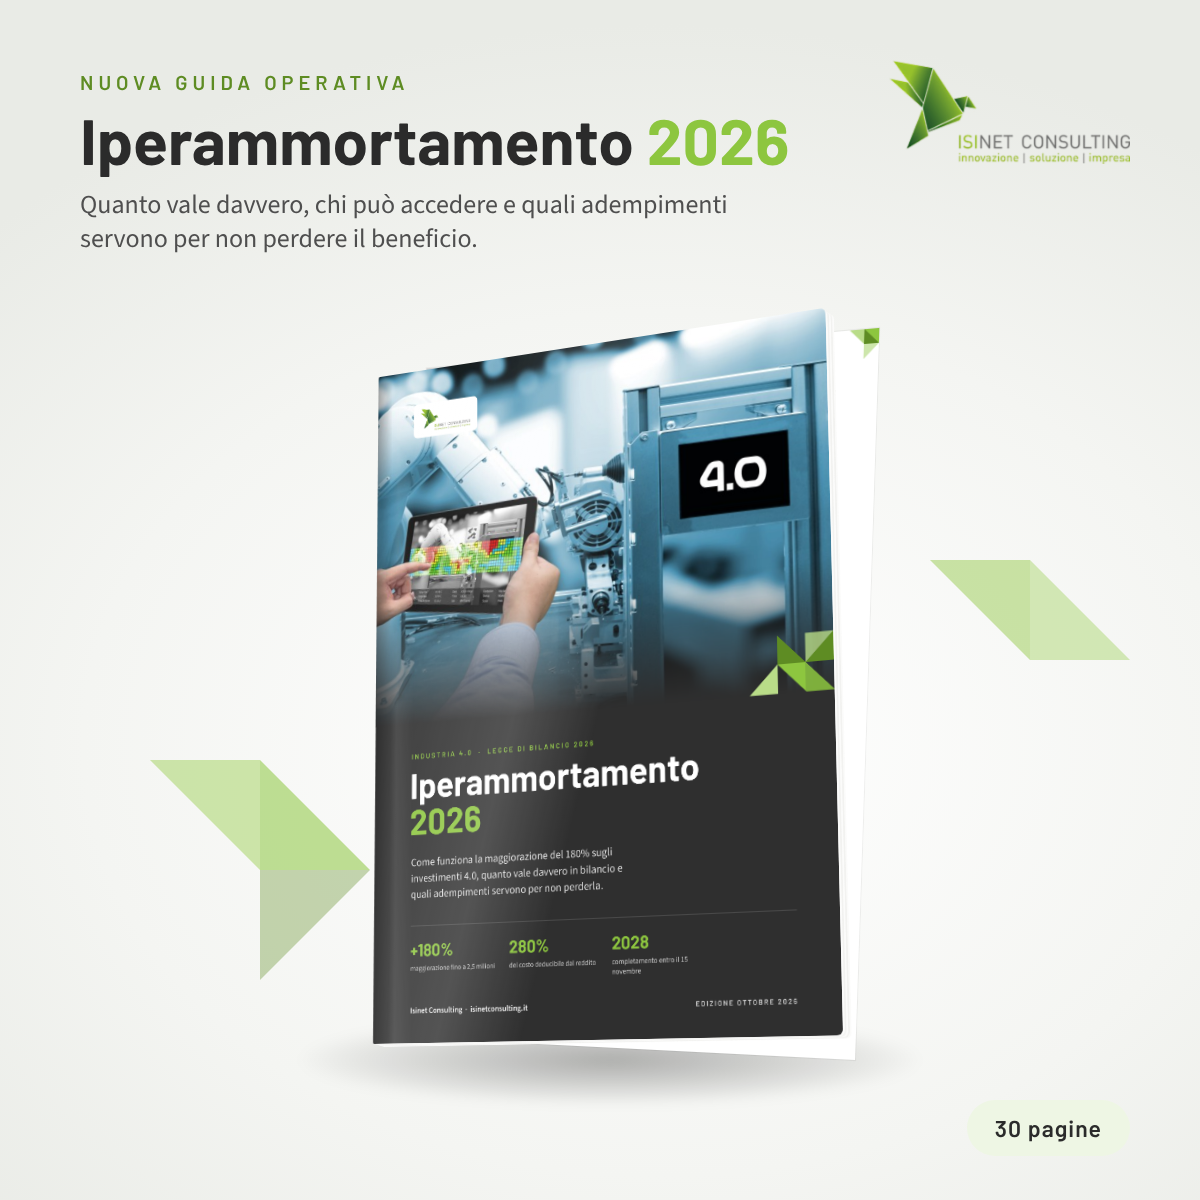
Guida Gratuita Iperammortamento 4.0 — Scarica il PDF Completo
Il decreto attuativo dell’Iperammortamento 2026 è il decreto interministeriale MIMIT-MEF del 7 maggio 2026 che stabilisce come si accede alla maggiorazione fino al 180% prevista dalla Legge di Bilancio 2026: comunicazioni al GSE, documenti obbligatori e termini. La guida PDF gratuita di Isinet Consulting lo traduce in istruzioni operative, con esempi di calcolo e checklist.
IN SINTESI
- Cos’è: una guida in PDF che spiega Legge di Bilancio 2026, decreto attuativo e procedura GSE dell’Iperammortamento 2026.
- Cosa contiene: quadro normativo, aliquote per scaglioni, beni agevolabili, le comunicazioni al GSE, un esempio di calcolo, checklist operativa e FAQ.
- Per chi: PMI che pianificano investimenti 4.0 o impianti per l’autoconsumo, commercialisti e consulenti.
- Come si ottiene: compilando il modulo in questa pagina, il PDF arriva via email.
- Costo ed edizione: gratuita, edizione aggiornata a giugno 2026.
Indice degli argomenti
SCARICA GRATIS LA GUIDA PDF SULL’IPERAMMORTAMENTO 4.0
Cosa prevede il decreto attuativo dell’Iperammortamento 2026?
Il decreto attuativo dell’Iperammortamento 2026 definisce la procedura di accesso sulla piattaforma GSE, i documenti obbligatori e il modo di calcolare gli scaglioni della maggiorazione.
Il decreto attua l’art. 1, commi 427-436, della Legge 30 dicembre 2025, n. 199, che ha introdotto il nuovo iperammortamento al posto dei crediti d’imposta Transizione 4.0 e 5.0 per i nuovi investimenti. L’agevolazione riguarda gli investimenti in beni strumentali nuovi, materiali e immateriali, degli Allegati IV e V e gli impianti per l’autoproduzione di energia da fonti rinnovabili, effettuati dal 1° gennaio 2026 al 30 settembre 2028.
Per maggiorazione del costo si intende la percentuale che si aggiunge al costo di acquisizione del bene ai soli fini delle quote di ammortamento e dei canoni di leasing deducibili. I punti operativi principali del decreto attuativo sono questi:
- Tre comunicazioni al GSE: preventiva, di conferma entro 60 giorni dall’esito positivo con acconto di almeno il 20%, e di completamento entro il 15 novembre 2028.
- Monitoraggio annuale: entro il 20 gennaio i dati sugli investimenti ed entro il 30 giugno il piano di ammortamento con le quote maggiorate.
- Scaglioni su base annua: i limiti di 2,5, 10 e 20 milioni di euro si applicano agli investimenti di ciascun anno, non all’intero triennio.
- Perizia e certificazione sempre obbligatorie: perizia tecnica asseverata e certificazione contabile servono per qualsiasi importo.
- Limite per le rinnovabili: la producibilità dell’impianto non può superare il 105% del fabbisogno energetico della struttura produttiva.
- Strutture produttive in Italia: i beni devono essere destinati a strutture produttive ubicate nel territorio dello Stato; se vengono ceduti, le quote residue si conservano solo acquistando un bene con caratteristiche analoghe o superiori.
I modelli delle comunicazioni sono stati approvati con decreto direttoriale del 10 giugno 2026 e la piattaforma del GSE è aperta dalle ore 12 del 12 giugno 2026. Il vincolo di produzione dei beni in un Paese UE o dello Spazio Economico Europeo non c’è più: lo ha eliminato l’art. 7 del D.L. 38/2026, con l’eccezione dei moduli fotovoltaici, che devono rientrare nelle categorie b) e c) dell’elenco ENEA. Restano invece in attesa di chiarimenti ministeriali alcuni punti operativi, come il trattamento del software in cloud.
Dove si trova il PDF ufficiale del decreto attuativo?
Il testo ufficiale del decreto attuativo dell’Iperammortamento 2026 è pubblicato sul sito del MIMIT, nella pagina del decreto interministeriale 7 maggio 2026. La nostra guida PDF non lo sostituisce: lo spiega per temi, con gli esempi e le scadenze che servono per non sbagliare la pratica.
Cosa contiene la guida PDF all’Iperammortamento 2026?
La guida PDF all’Iperammortamento 2026 raccoglie in un unico documento norme, aliquote, procedura GSE ed esempi di calcolo, con una checklist da seguire passo per passo.
- Quadro normativo: Legge di Bilancio 2026, decreto attuativo MIMIT-MEF, provvedimenti GSE e Allegati IV e V.
- Aliquote per scaglioni: +180% fino a 2,5 milioni di euro, +100% fino a 10 milioni, +50% fino a 20 milioni.
- Esempio di calcolo: il caso di una PMI manifatturiera con un investimento di 770.000 euro.
- Procedura GSE: le tre comunicazioni (preventiva, conferma, completamento con perizia e certificazione), con termini e requisiti.
- Checklist operativa e FAQ: i passaggi da presidiare dall’ordine del bene alla deduzione in dichiarazione.
La guida è pensata per chi deve decidere in fretta se un investimento rientra nell’Iperammortamento 2026 e come organizzare ordini e pagamenti. Se preferisci leggere online, trovi gli stessi temi nella nostra guida completa all’Iperammortamento 2026-2028.
Come scaricare gratis la guida PDF all’Iperammortamento 2026?
Per scaricare gratis la guida PDF all’Iperammortamento 2026 compila il modulo qui sotto: il file ti arriva all’indirizzo email che indichi.
Se non vedi l’email, controlla la cartella dello spam o della posta promozionale. Con la guida puoi richiedere anche una consulenza gratuita sul tuo investimento.
Quanto vale l’Iperammortamento 2026? L’esempio della guida
Su un investimento di 770.000 euro l’Iperammortamento 2026 genera una deduzione aggiuntiva di 1.386.000 euro e un risparmio IRES di 332.640 euro, pari al 43,2% del costo.
È il caso illustrato nella guida: una PMI manifatturiera, società di capitali con imponibile capiente, acquista beni 4.0 interconnessi per 770.000 euro senza altri contributi. L’investimento resta nel primo scaglione, quindi si applica la maggiorazione del 180%.
| Voce | Importo |
|---|---|
| Costo dei beni 4.0 | 770.000 € |
| Maggiorazione del 180% | 1.386.000 € |
| Risparmio IRES sulla maggiorazione (24%) | 332.640 € |
| Incidenza sul costo dell’investimento | 43,2% |
Oltre i 2,5 milioni di euro la percentuale scende, perché le aliquote si applicano per quote. Un investimento annuo di 3 milioni di euro ottiene il 180% sui primi 2,5 milioni e il 100% sui restanti 500.000 euro: maggiorazione di 5 milioni e risparmio IRES di 1,2 milioni, pari al 40% del costo. Per simulare il tuo caso anno per anno puoi usare il nostro foglio Excel gratuito per il calcolo dell’Iperammortamento 2026.
ATTENZIONE – I TERMINI DEL DECRETO ATTUATIVO SONO PERENTORI
Il mancato rispetto dei termini e delle modalità delle comunicazioni sulla piattaforma del GSE fa perdere l’Iperammortamento 2026. Il passaggio più delicato è la conferma: chi firma l’ordine senza aver pianificato l’acconto del 20% entro 60 giorni dall’esito perde la prenotazione. Il beneficio decorre dal periodo d’imposta in cui il bene è in funzione, interconnesso e la comunicazione di completamento è inviata. Restano condizioni di spettanza la regolarità contributiva (DURC) e il rispetto delle norme sulla sicurezza sul lavoro, e il risparmio si realizza solo con reddito imponibile sufficiente.
Quali errori evitare con il decreto attuativo dell’Iperammortamento 2026?
Gli errori più frequenti nascono dall’applicare al nuovo iperammortamento le regole del vecchio credito d’imposta 4.0 o di una bozza del decreto.
- Lavorare su una bozza del decreto: circolano ancora PDF delle versioni preliminari, con contenuti poi modificati. L’unico riferimento valido è il testo del 7 maggio 2026 pubblicato dal MIMIT.
- Acquistare prima della comunicazione preventiva: senza l’invio al GSE il beneficio non spetta, anche se il bene è perfettamente 4.0. Il decreto prevede una sequenza precisa e il portale non ammette scorciatoie.
- Contare sull’autocertificazione sotto i 300.000 euro: la soglia valeva per il credito d’imposta 4.0. Con l’Iperammortamento 2026 la perizia asseverata serve sempre, insieme alla certificazione contabile.
- Calcolare gli scaglioni sul triennio: i limiti si applicano agli investimenti di ogni anno. Sommare più anni porta a usare aliquote più basse del dovuto, o al contrario a sovrastimare il beneficio.
- Confermare beni o importi diversi dalla preventiva: conferma e completamento non possono riguardare beni diversi o importi superiori a quelli comunicati all’inizio. Una preventiva compilata in fretta limita tutto il resto della pratica.
- Sovradimensionare l’impianto fotovoltaico: oltre il 105% del fabbisogno della struttura produttiva la parte eccedente non è agevolabile. Il dimensionamento va fatto sui consumi reali, non sulla superficie disponibile.
Hai letto la guida e vuoi impostare la pratica senza errori?
Isinet Consulting verifica che i beni rientrino negli Allegati IV e V, simula il beneficio fiscale, gestisce le comunicazioni sulla piattaforma GSE e coordina perizia e certificazione contabile. La consulenza iniziale è gratuita.
Domande frequenti sul decreto attuativo e sulla guida all’Iperammortamento 2026
Quando è uscito il decreto attuativo dell’Iperammortamento 2026?
Il decreto attuativo dell’Iperammortamento 2026 è il decreto interministeriale MIMIT-MEF del 7 maggio 2026. I modelli delle comunicazioni sono arrivati con il decreto direttoriale del 10 giugno 2026 e la piattaforma GSE ha aperto alle ore 12 del 12 giugno 2026.
Dove posso scaricare il PDF del decreto attuativo?
Il PDF ufficiale del decreto attuativo si scarica dal sito del MIMIT, nella sezione Normativa dedicata ai decreti interministeriali. In questa pagina trovi il link diretto e la guida PDF di Isinet, che spiega il decreto in modo operativo.
La guida PDF all’Iperammortamento 2026 è gratuita?
Sì, la guida PDF all’Iperammortamento 2026 è gratuita. Si riceve via email dopo aver compilato il modulo in questa pagina; se non arriva, conviene controllare la cartella dello spam.
Gli scaglioni dell’Iperammortamento 2026 si calcolano sul triennio o per anno?
Gli scaglioni dell’Iperammortamento 2026 si calcolano per anno, come chiarisce il decreto attuativo. Il 180% si applica agli investimenti fino a 2,5 milioni di euro effettuati in ciascun anno, non alla somma del triennio.
La perizia asseverata serve anche per investimenti piccoli?
Sì, per l’Iperammortamento 2026 la perizia tecnica asseverata serve per qualsiasi importo, insieme alla certificazione contabile di un revisore legale. Non esiste più la soglia dei 300.000 euro prevista per il credito d’imposta 4.0. I dettagli sono nella nostra pagina sulla perizia tecnica asseverata per l’Iperammortamento.
Il decreto attuativo vale anche per il fotovoltaico?
Sì, il decreto attuativo disciplina anche gli impianti per l’autoproduzione di energia da fonti rinnovabili destinata all’autoconsumo, compresi i sistemi di accumulo. La producibilità non può superare il 105% del fabbisogno e i moduli devono rientrare nelle categorie b) e c) dell’elenco ENEA: approfondisci nella guida all’Iperammortamento per il fotovoltaico.
ISINET Consulting
Siamo una società di consulenza attiva da oltre 15 anni nella Finanza Agevolata per le Imprese. Ci occupiamo di Bandi, Incentivi ed Agevolazioni per tutte le tipologie di investimenti. Aiutiamo le aziende a crescere ed innovarsi.
Scopri di più su di noi ed il nostro codice etico.
Normativa e fonti ufficiali
- Legge 30 dicembre 2025, n. 199 — Legge di Bilancio 2026, art. 1 commi 427-436
- Decreto interministeriale MIMIT-MEF 7 maggio 2026 — modalità attuative dell’Iperammortamento 2026
- Decreto-Legge 27 marzo 2026, n. 38 — art. 7 (beni prodotti fuori dall’UE)
- MIMIT — Nuovo Piano Transizione 5.0 – Iperammortamento
- GSE — piattaforma per le comunicazioni dell’Iperammortamento
Richiedi una verifica di ammissibilità
Compila il modulo: ti ricontatteremo per verificare se il tuo investimento rientra nell’Iperammortamento 2026 e come impostare la procedura GSE.